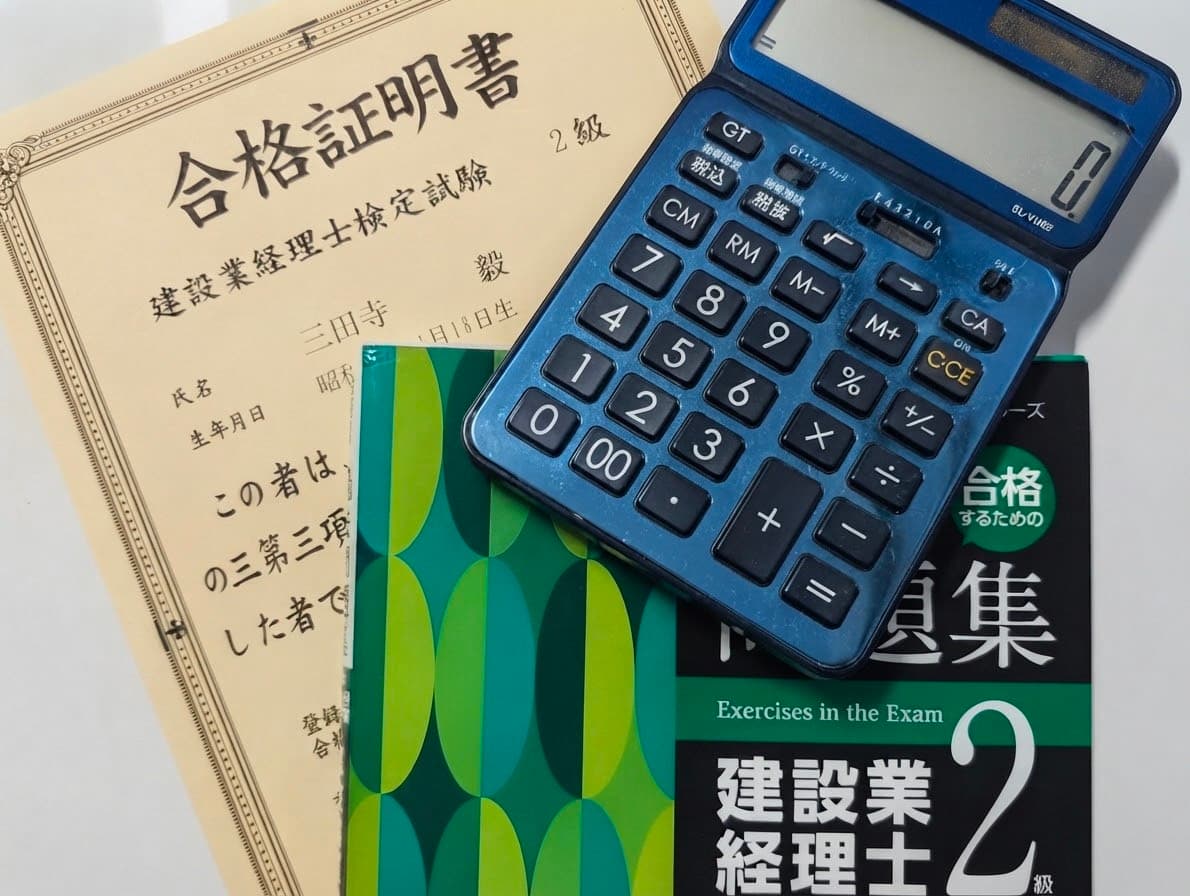
このたび、建設業経理士2級試験に合格しました。
行政書士として建設業許可に関する業務を行う中で、許認可の知識だけでなく、建設業における数字の見方についても理解を深めておく必要があると考え、学習に取り組んできました。
財務や会計については以前から関心を持ち、学んできましたが、建設業会計には一般的な企業会計とは異なる特徴があります。
例えば、一般企業とは異なる人件費の考え方や、未成工事支出金といった建設業特有の勘定科目があり、財務諸表を読む際にも、その前提を理解しておく必要があります。
建設業許可に関する決算変更届や経営事項審査などの手続きでは、こうした建設業特有の数字に触れる場面もあります。そのため、建設業会計について体系的に学びたいと考え、今回の受験に至りました。
資格を取得したことがゴールではありませんが、建設業に特有の会計処理や財務諸表の見方について体系的に理解を深められたことは、今後お客様とお話しする上でも大きな財産になったと感じています。
行政書士として建設業者の皆様を支援するうえでは、許認可に関する手続きだけでなく、会社の状況や今後の方向性についても理解することが大切だと考えています。そうしたお話を伺う中で、数字が重要な意味を持つ場面もあります。
今回の学習を通じて得た知識も活かしながら、お客様のお話をより深く理解し、より適切な支援につなげられるよう、今後も研鑽を続けてまいります。
建設業許可や決算変更届、経営事項審査など、建設業に関する各種手続きについて、ご不明な点やお困りのことがございましたら、お気軽にご相談ください。
今後とも三田寺行政書士事務所をよろしくお願いいたします。
ご相談、お問い合わせはこちら